Sie halten den Vertrag
Versicherungsnehmer sind Sie selbst. Die Gesellschaft kann die Police weder kündigen noch kürzen.
Bei der Firmen-D&O entscheidet die Gesellschaft über Ihren Schutz – auch dann, wenn sie selbst gegen Sie vorgeht. Die persönliche D&O löst diesen Konflikt: Sie sind Versicherungsnehmer, versicherte Person und Beitragszahler in einem.
Sie sind selbst Versicherungsnehmer – mit eigener Versicherungssumme, unkündbar durch die Gesellschaft und wirksam über Ihr Mandat hinaus.
Versicherungsnehmer sind Sie selbst. Die Gesellschaft kann die Police weder kündigen noch kürzen.
Ihre Summe steht nur Ihnen zur Verfügung – auch wenn die Firmenpolice bereits ausgeschöpft ist.
Der Schutz bleibt, wenn Sie ausscheiden, das Unternehmen wechseln oder ein weiteres Mandat übernehmen.
Der blinde Fleck der Firmenpolice
Die Firmen-D&O ist richtig und in den meisten Fällen ausreichend. Sie hat aber eine Eigenschaft, die selten besprochen wird: Sie gehört nicht Ihnen.
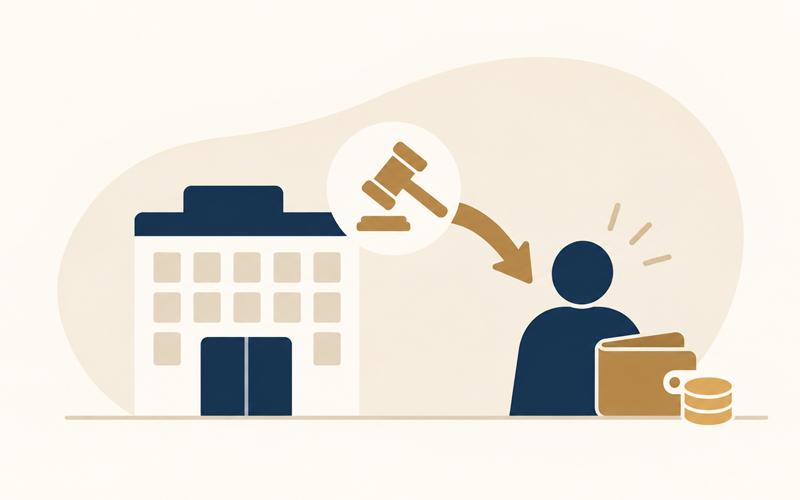
Im Innenhaftungsfall steht die Gesellschaft auf der Gegenseite – und ist gleichzeitig Versicherungsnehmerin. Sie entscheidet über Anzeige, Auskünfte und Vergleichsbereitschaft, während es um Ihr Privatvermögen geht.
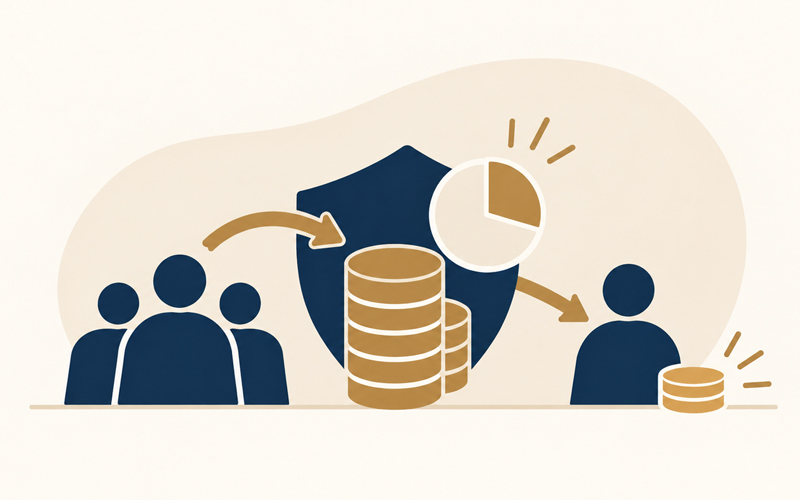
Alle versicherten Personen teilen sich eine Versicherungssumme. Wird ein Großschaden gegen die Geschäftsleitung insgesamt geführt, bleibt für den einzelnen Betroffenen oft nur ein Bruchteil.
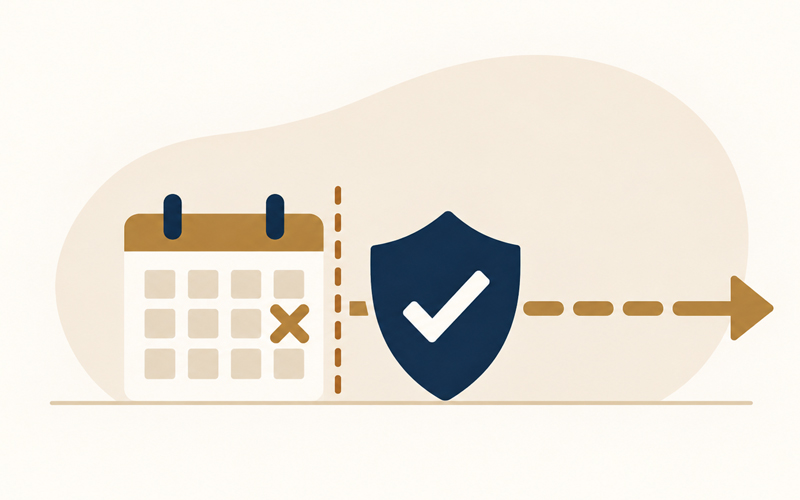
Nach Kündigung, Verkauf oder Insolvenz läuft der Vertrag aus. Ihre Haftung besteht noch Jahre weiter – und der Insolvenzverwalter prüft sie systematisch.
Direkter Vergleich
Beide Policen schließen sich nicht aus. In der Praxis ergänzt die persönliche Deckung die Firmenpolice – sie greift, wenn diese ausgeschöpft, gekündigt oder streitbefangen ist.
| Merkmal | Firmen-D&O | Persönliche D&O |
|---|---|---|
| Versicherungsnehmer | Die Gesellschaft | Sie selbst |
| Beitragszahler | Die Gesellschaft | Sie selbst – steuerlich als Werbungskosten prüfbar |
| Versicherungssumme | Gemeinsam für alle Organe | Ausschließlich für Sie |
| Kündigung | Durch die Gesellschaft oder den Insolvenzverwalter jederzeit möglich | Nur durch Sie |
| Nach dem Ausscheiden | Abhängig von der Nachmeldefrist der Firmenpolice | Läuft unverändert weiter, solange Sie den Beitrag zahlen |
| Interessenkonflikt | Möglich, wenn die Gesellschaft selbst Ansprüche erhebt | Ausgeschlossen – der Vertrag besteht nur mit Ihnen |
| Mehrere Mandate | Gilt nur für Ämter in dieser Gesellschaft | Kann Beirats- und Aufsichtsratsmandate einschließen |
Das ManagerProtect-Konzept
Ihre eigene Police ist im Konzept die zweite Ebene: Sie wirkt dort weiter, wo die Entscheidung der Gesellschaft endet. Deshalb planen wir sie nie allein, sondern gegen die Firmenpolice und die übrigen Bausteine gerechnet.
So entsteht eine Deckung über alle Rollen hinweg, die Sie im Unternehmen tatsächlich ausfüllen. Welche Kombination dafür nötig ist, klären wir vorab – unverbindlich Angebot anfordern.
Wann sich die eigene Police lohnt
Angebot anfordern
Der gewünschte Baustein ist bereits vorausgewählt. Sie können ihn im dritten Schritt jederzeit ändern oder das Gesamtkonzept wählen.
Schritt 1 von 4 25 %
Experten für Persönliche D&O-Versicherung
Eine persönliche D&O-Versicherung ist mit der Unterschrift nicht erledigt. Welche Deckung passt, entscheidet sich an Gesellschaftsform, Organkreis und Branche – und daran, was in den Bedingungen tatsächlich steht.
Wir arbeiten seit über 40 Jahren mit Geschäftsleitungen im Mittelstand. Bestehende Verträge zur persönlichen D&O-Versicherung prüfen wir auch dann, wenn sie nicht über uns abgeschlossen wurden, und benennen die Grenzen der Deckung vor dem Abschluss statt im Schadenfall.
Von der Ausschreibung bis zur Schadenbegleitung bleibt für Ihre persönliche D&O-Versicherung dieselbe Person zuständig. Von Weissach aus betreuen wir rund 20.000 Kunden aus Industrie, Familienunternehmen und Dienstleistung – mehr über die Sozietät.
Häufige Fragen
Nicht zwingend – aber sie schließt zwei Lücken, die sich mit der Firmenpolice nicht lösen lassen: den Interessenkonflikt im Innenhaftungsfall und die gemeinsame Versicherungssumme.
Unsere Empfehlung richtet sich nach der Zahl der versicherten Organe, der Höhe der Firmensumme und Ihrer Perspektive im Unternehmen.
Nein. Der Vertrag besteht zwischen Ihnen und dem Versicherer. Eine Zustimmung der Gesellschaft oder des Gesellschafterkreises ist nicht erforderlich, und es besteht keine Anzeigepflicht gegenüber dem Unternehmen.
Ja, auf Wunsch. Mandate werden namentlich in den Vertrag aufgenommen. Das ist besonders für Personen sinnvoll, die mehrere Ämter in verschiedenen Gesellschaften halten – dort endet der Schutz der jeweiligen Firmenpolice an der Gesellschaftsgrenze.
Der Beitrag hängt von der gewünschten Versicherungssumme, der Größe und Branche des Unternehmens und der Zahl Ihrer Mandate ab. Er liegt deutlich unter dem einer Firmenpolice, weil nur eine Person versichert ist.
Eine konkrete Zahl nennen wir nach kurzer Rückfrage zu Bilanzsumme und Rolle – in der Regel innerhalb von 48 Stunden.
Kundenstimmen
Echte Erfahrungen rund um Beratung, Nachhaftung und Betreuung bei der persönlichen D&O-Versicherung.
„Als ich das Amt abgegeben habe, wurde die Frage nach der Nachhaftung plötzlich sehr konkret. Die eigene Police war die Antwort darauf.“
„Zwei Mandate, zwei Gesellschaften – im Gespräch wurde klar, dass die Firmenpolice nur eines davon abdeckt.“
„Man merkt, dass hier täglich mit Organhaftung gearbeitet wird. Die Rückfragen waren präziser als in früheren Gesprächen.“
„Meine Police läuft weiter, obwohl ich das Unternehmen gewechselt habe. Genau dafür hatte ich sie abgeschlossen.“
„Der Beitrag wurde nachvollziehbar erklärt, ohne Rechenbeispiele, die niemand prüfen kann.“