Abwehr und Freistellung
Unbegründete Forderungen wehrt der Versicherer auf eigene Kosten ab. Berechtigte zahlt er bis zur Versicherungssumme.
Die Firmen-D&O ist das Zentrum ihrer Manager-Absicherung. Er schützt Sie und Ihre leitenden Mitarbeitenden vor den finanziellen Folgen von Fehlentscheidungen in der Geschäftsführung – also der Absicherung Ihrer organisatorischen und strategischen Verantwortung.
Egal ob Geschäftsleitung, Vorstand, Prokurist oder Bereichsleiter: Sobald Sie Entscheidungen treffen, tragen sie ein persönliches Haftungsrisiko. Bereits kleine Fehler können weitreichende Folgen haben.
Unbegründete Forderungen wehrt der Versicherer auf eigene Kosten ab. Berechtigte zahlt er bis zur Versicherungssumme.
Viele Policen sind sowohl was die Versicherungssumme als auch die Bedingungen angeht veraltet. Wir überprüfen Ihre Unterlagen.
Ansprüche werden oft Jahre später erhoben. Dann entscheidet allein die vereinbarte Nachmeldefrist.
Leistungen D&O-Versicherung
Eine D&O-Versicherung ist der wichtigste Baustein Ihrer Verteidigungslinie und nicht nur Kostenerstattung im Nachhinein. Sie greift in dem Moment, in dem ein Anspruch erhoben wird – und zwar unabhängig davon, ob er berechtigt ist oder nicht. Im Gegensatz zu vielen anderen Versicherern hat die Allianz eine Schadenabteilung, die sich seit über 100 Jahren ausschließlich mit Vermögensschäden beschäftigt.
So sind Sie, wenn es im Schadensfall darauf ankommt, topp abgesichert. Fordern Sie jetzt mit nur einem Klick Ihr persönliches Angebot an und erfahren Sie, welcher Schutz optimal zu Ihrer individuellen Situation passt.
Zwei Richtungen, aus denen Ansprüche kommen
Der häufigste Irrtum in Erstgesprächen: dass Ansprüche vor allem von außen kommen. In der Praxis entstehen die teuren Fälle im eigenen Haus – durch Gesellschafter, Nachfolger im Amt oder den Insolvenzverwalter.
| Merkmal | Innenhaftung | Außenhaftung |
|---|---|---|
| Wer fordert | Die eigene Gesellschaft, Gesellschafter, Nachfolger im Amt, Insolvenzverwalter | Gläubiger, Kunden, Finanzamt, Sozialversicherung, Behörden, Aktionäre |
| Typischer Auslöser | Fehlinvestition, unzureichende Kontrolle, verspätete Sanierungsschritte, Verstoß gegen Zustimmungsvorbehalte | Verspäteter Insolvenzantrag, nicht abgeführte Sozialabgaben, Steuerverbindlichkeiten, Verletzung von Aufklärungspflichten |
| Anteil an den Schäden | Der überwiegende Teil aller gemeldeten D&O-Fälle | Seltener, dafür häufig mit persönlicher Zahlungspflicht ohne Verhandlungsspielraum |
| Besonderheit | Die Gesellschaft klagt gegen ihr eigenes Organ – der Versicherer steht zwischen zwei Parteien, die beide seine Versicherungsnehmer sind | Ansprüche können neben der Haftung auch ein Straf- oder Ordnungswidrigkeitenverfahren auslösen |
| Was im Vertrag zählt | Keine oder nur eng gefasste Ausschlüsse für Ansprüche aus dem Gesellschafterkreis | Mitversicherung gesetzlicher Haftung aus Insolvenzverschleppung und Beitragsvorenthaltung |
Das ManagerProtect-Konzept
ManagerProtect ist unser eigenes Konzept, kein Produktname eines Versicherers. Wir setzen die Bausteine so zusammen, dass an den Nahtstellen keine Lücke bleibt: Die D&O-Police regelt den Schadenersatz – was daneben entsteht, regeln andere Verträge.
Welche Bausteine sinnvoll sind, entscheidet sich an Gesellschaftsform, Organkreis und Branche. Kombiniert deckt das Konzept den gesamten Pflichtenkreis einer Geschäftsführung ab – unverbindlich Angebot anfordern.
Prüfpunkte im Vertrag
Zwei Policen mit derselben Versicherungssumme können im Schadenfall sehr unterschiedlich viel wert sein. Den Unterschied machen fünf Stellen in den Bedingungen – wir lesen sie vor dem Abschluss und nicht erst, wenn ein Anspruch auf dem Tisch liegt.
Diese fünf Punkte prüfen wir in Ihrem bestehenden Vertrag und sagen Ihnen, was fehlt und was sich nachverhandeln lässt – unverbindlich Angebot anfordern.
Angebot anfordern
Der gewünschte Baustein ist bereits vorausgewählt. Sie können ihn im dritten Schritt jederzeit ändern oder das Gesamtkonzept wählen.
Schritt 1 von 4 25 %
Persönliche Haftung vermeiden
Viele D&O-Fälle beginnen mit einer Insolvenz: Der Insolvenzverwalter fordert Zahlungen nach Eintritt der Zahlungsunfähigkeit nach § 15b InsO von der Geschäftsleitung zurück – persönlich und oft erst Jahre später. Solche Forderungen brauchen eine gemeinsam genutzte Versicherungssumme in der Praxis schnell auf. Mit ManagerProtect stimmen wir Summe und Insolvenzdeckung darauf ab.
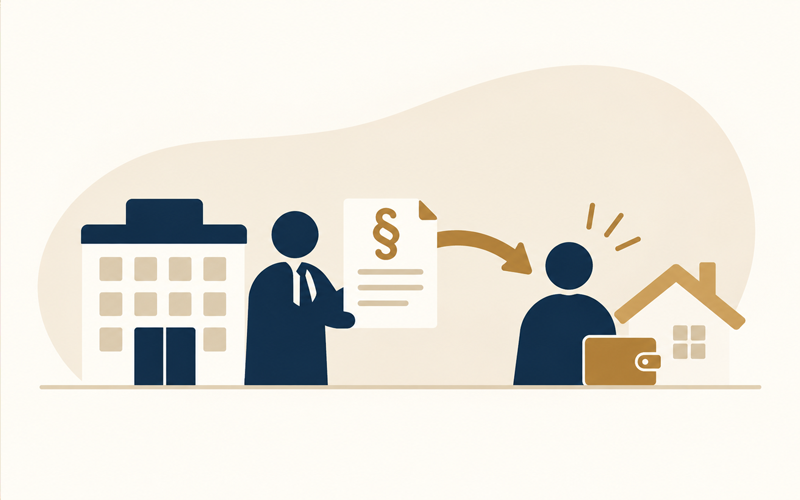
Der Insolvenzverwalter fordert Zahlungen nach Eintritt der Zahlungsunfähigkeit (§ 15b InsO) von Ihnen persönlich zurück.
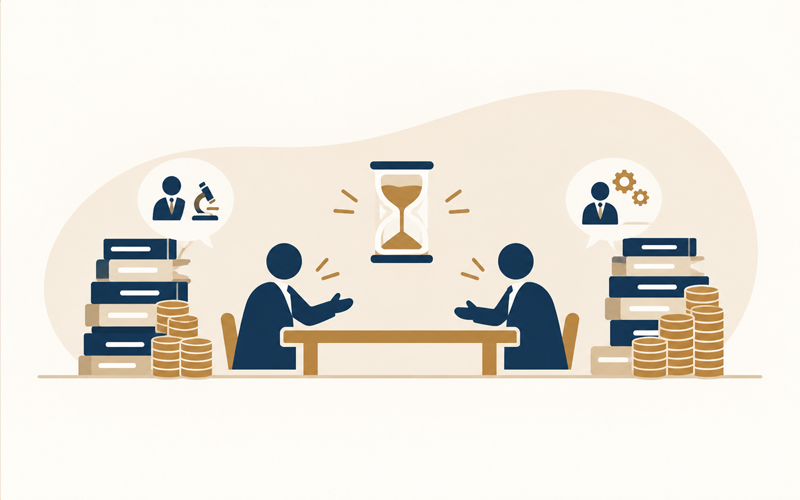
Das Verfahren dauert oft Jahre – Gutachten und Anwälte kosten schnell fünfstellige Beträge.
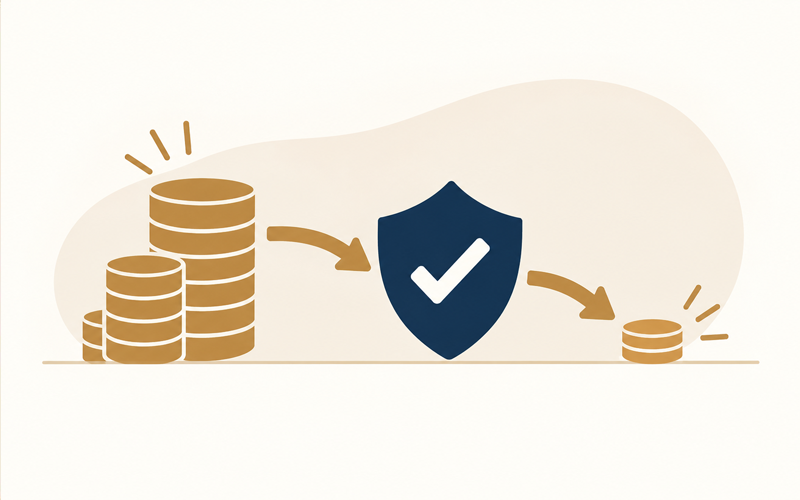
Wir begleiten die Abwehr Position für Position. Erfahrungsgemäß bleibt oft nur ein Teil übrig.
Experten für D&O-Versicherung
Eine D&O-Versicherung ist mit der Unterschrift nicht erledigt. Welche Deckung passt, entscheidet sich an Gesellschaftsform, Organkreis und Branche – und daran, was in den Bedingungen tatsächlich steht.
Wir arbeiten seit über 40 Jahren mit Geschäftsleitungen im Mittelstand. Bestehende Verträge zur D&O-Versicherung prüfen wir auch dann, wenn sie nicht über uns abgeschlossen wurden, und benennen die Grenzen der Deckung vor dem Abschluss statt im Schadenfall.
Von der Ausschreibung bis zur Schadenbegleitung bleibt für Ihre D&O-Versicherung dieselbe Person zuständig. Von Weissach aus betreuen wir rund 20.000 Kunden aus Industrie, Familienunternehmen und Dienstleistung – mehr über die Sozietät.
Häufige Fragen
Eine verbreitete Orientierung sind fünf bis zehn Prozent der Bilanzsumme, mindestens jedoch eine Million Euro. Die Zahl allein sagt allerdings wenig: Entscheidend ist, wie viele Personen sich die Summe teilen und ob Verteidigungskosten zusätzlich oder innerhalb der Summe geleistet werden.
In der Praxis rechnen wir zwei Szenarien: den größten denkbaren Einzelanspruch und die Situation, in der zwei Organe gleichzeitig in Anspruch genommen werden.
Nein. Persönliche Geldstrafen und Bußgelder sind in Deutschland nicht versicherbar – sie sollen den Täter treffen. Versicherbar sind aber die Kosten der Verteidigung sowie der sogenannte Bußgeldregress: Wenn gegen das Unternehmen ein Bußgeld verhängt wird und das Unternehmen dieses beim Organ zurückholt, kann dieser Anspruch gedeckt sein.
Ja, über die Rückwärtsdeckung – aber nur, soweit die Umstände bei Abschluss nicht bekannt waren. Maßgeblich ist das Claims-Made-Prinzip: Versichert ist der Zeitpunkt, an dem der Anspruch erhoben wird, nicht der Zeitpunkt der Pflichtverletzung.
Praktische Folge: Wer heute abschließt und morgen in Anspruch genommen wird, ist gedeckt. Wer heute von einem Problem weiß und morgen abschließt, ist es nicht.
Die Police gehört der Gesellschaft und fällt in die Insolvenzmasse. Der Verwalter kann sie kündigen oder den Beitrag nicht mehr zahlen – zugleich ist er derjenige, der Ansprüche gegen Sie prüft.
Diese Konstellation ist der häufigste Grund, warum Organmitglieder zusätzlich eine persönliche D&O-Versicherung abschließen.
Kundenstimmen
Echte Erfahrungen rund um Beratung, Bedingungsprüfung und Betreuung bei der D&O-Versicherung.
„Wir hatten eine D&O im Bestand und hielten das Thema für erledigt. Beim Abgleich der Bedingungen kamen drei Punkte auf den Tisch, die wir vorher nicht kannten.“
„Statt eines Angebots ohne Erklärung kam eine Gegenüberstellung: alte Police, neue Police, Unterschiede. Damit konnten wir im Gesellschafterkreis arbeiten.“
„Uns war wichtig, dass jemand die Innenhaftung erklärt, ohne sofort verkaufen zu wollen. Genau so lief das Gespräch.“
„Beim Wechsel in der Geschäftsführung war die Rückwärtsdeckung das Thema. Das wurde vor der Unterschrift geklärt, nicht danach.“
„Wir haben eine klare Aussage dazu bekommen, was die Police nicht deckt. Ungewohnt und hilfreich.“