ManagerProtect: Haftungsschutz für Geschäftsführer, Vorstände und Aufsichtsräte
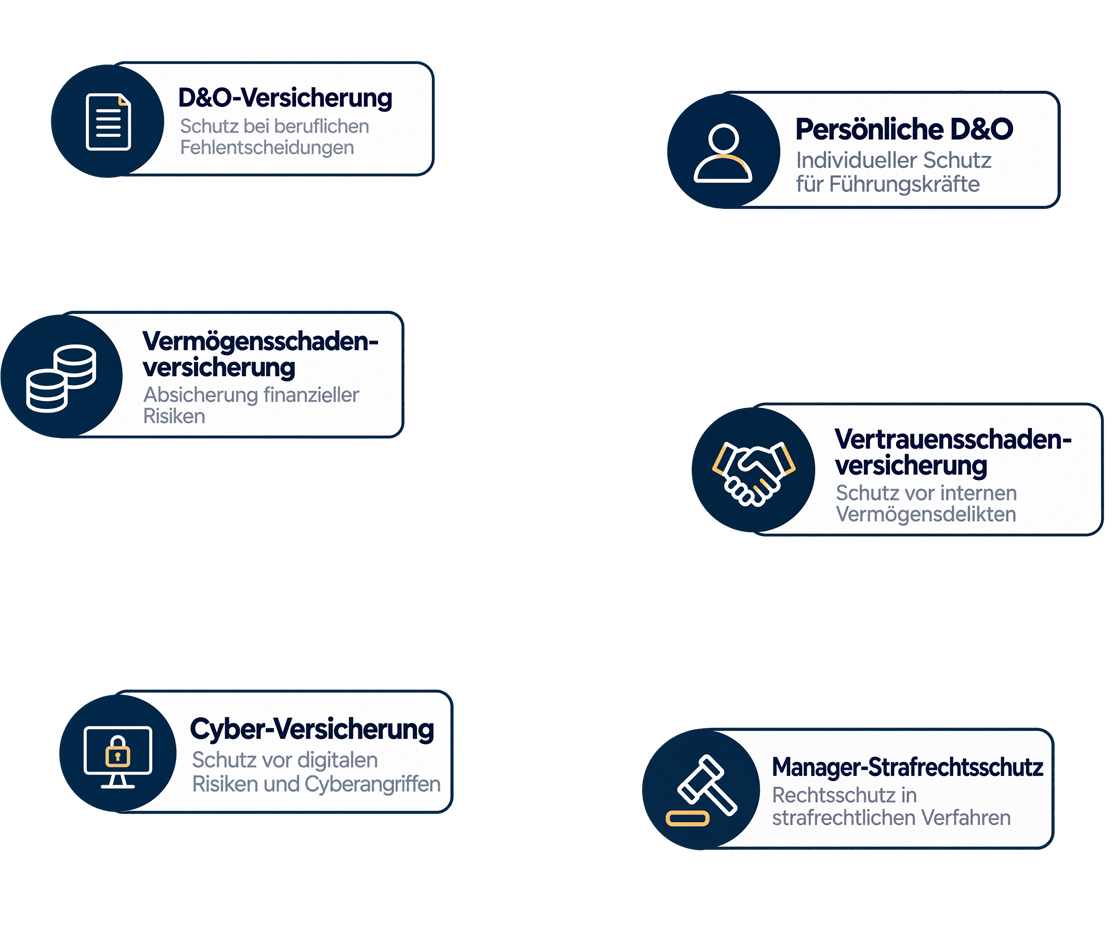
Wer ein Unternehmen leitet, haftet persönlich – unbegrenzt und mit dem Privatvermögen. ManagerProtect kann bis zu sieben für Sie persönlich relevante Bausteine bündeln, um diese Lücke zu schließen: von der D&O-Police bis zur Cyber-Deckung.
Unsere Bausteine, die das Haftungsrisiko der Geschäftsleitung umfassend schützen
Jeder Baustein hat seine Aufgabe. Die einzelnen Bausteine sind perfekt aufeinander abgestimmt. Dies spart Prämie und bringt mehr Versicherungsschutz. Zu jedem Baustein finden Sie eine eigene Seite mit Deckungsumfang, Grenzen und typischen Schäden.
D&O-Versicherung
Die Firmenpolice für alle Organe
Die Gesellschaft versichert ihre Geschäftsführer, Vorstände und
Aufsichtsräte gegen Ansprüche aus Innen- und Außenhaftung. Geprüft
wird, ob eine Pflichtverletzung vorliegt; unberechtigte Forderungen
werden abgewehrt, berechtigte bis zur Versicherungssumme ersetzt.
Sie sind als Privatperson Versicherungsnehmer und sichern sich damit eigene Vertragsrechte sowie unabhängigen Versicherungsschutz – auch ergänzend zur Firmen-D&O. So bleiben Sie bei Kündigung, Arbeitsrechtsstreit oder Unternehmensveränderungen zuverlässig abgesichert persönlich.
Strafverfahren verursachen hohe Kosten für Verteidigung, Gutachten, Forensik und Verfahrensgebühren. Der Strafrechtsschutz übernimmt diese Kosten – auch bei Vorsatzvorwürfen, solange keine rechtskräftige Verurteilung erfolgt und schützt so finanziell umfassend.
Die Absicherung des Managements beginnt mit dem Schutz des Unternehmens. Eine bedarfsgerechte Betriebshaftpflicht deckt operative Risiken ab, wehrt unberechtigte Ansprüche ab und reguliert berechtigte Schäden – vom Kundensturz bis zum Produktfehler.
Für beratende und planende Tätigkeiten: Ein reiner Vermögensschaden
beim Kunden – ohne Personen- oder Sachschaden – ist über die
Betriebshaftpflicht nicht gedeckt. Diese Police schließt genau diese
Lücke.
IT-Forensik, Wiederherstellung, Krisenkommunikation,
Betriebsunterbrechung und Ansprüche Betroffener. Zugleich der
Baustein, dessen Fehlen selbst zum D&O-Fall werden kann, wenn
Sicherheitsmaßnahmen unterblieben sind.
Wir legen fest, welcher Baustein bei welchem Anspruch zuerst
eintritt, stimmen Summen, Selbstbehalte und Nachhaftung aufeinander
ab und prüfen die Ausschlüsse an den Nahtstellen – damit kein
Schaden zwischen zwei Verträgen liegen bleibt.
Welche Bausteine sinnvoll sind, hängt von Gesellschaftsform,
Bilanzsumme, Branche und Ihrer Rolle ab. Nennen Sie uns diese vier
Angaben – Sie erhalten eine Empfehlung mit Beitrag, nicht nur eine
Produktliste.
Drei Gründe, warum Organhaftung anders funktioniert, als die meisten Entscheider annehmen
Die Haftung von Geschäftsführern und Vorständen folgt eigenen Regeln.
Wer sie kennt, kann sie steuern – wer sie übersieht, erfährt sie im
Ernstfall vom Insolvenzverwalter oder vom eigenen Gesellschafterkreis.
Die Haftung kennt keine Obergrenze
§ 43 GmbHG und § 93 AktG verpflichten Organe zum Schadenersatz in
voller Höhe. Nicht die Gesellschaft haftet, sondern Sie – mit Haus,
Depot und Altersvorsorge. Eine Haftungsbeschränkung auf das
Stammkapital gibt es für Geschäftsführer nicht.
Sie müssen Ihre Sorgfalt beweisen
Im Haftungsprozess gilt die Beweislastumkehr: Die Gesellschaft muss
nur den Schaden darlegen, Sie müssen belegen, dass Sie pflichtgemäß
gehandelt haben – oft Jahre später und ohne Zugriff auf Unterlagen
des Unternehmens.
Das Risiko bleibt nach dem Abschied
Ansprüche verjähren regelmäßig erst fünf Jahre nach der
Pflichtverletzung. Wer heute ausscheidet, kann 2031 noch in Anspruch
genommen werden – dann entscheidet allein die Nachmeldefrist im
Vertrag über den Schutz.
Ein Konzept, sieben Bausteine – kombiniert nach Ihrem Risikoprofil
Eine einzelne D&O-Police deckt nur einen Teil der Angriffsfläche
ab. ManagerProtect legt die Bausteine so übereinander, dass zwischen
Innenhaftung, Strafverfahren, Vertrauensschaden und Cybervorfall
keine Lücke bleibt.
Abgestimmte Deckungen statt Flickwerk
Die Bausteine greifen ineinander, damit im Schadenfall kein
Versicherer auf den anderen verweist.
Verteidigungskosten ab dem ersten Verdacht
Anwälte, Gutachter und Verfahrenskosten werden übernommen, bevor
überhaupt geklärt ist, ob ein Anspruch besteht.
Eigene Summe für Ihr Privatvermögen
Auf Wunsch ergänzt eine persönliche D&O die Firmenpolice –
mit eigener Versicherungssumme, die niemand außer Ihnen
verbrauchen kann.
Ein Ansprechpartner für alle Verträge
Bestandsprüfung, Verhandlung und Schadenbegleitung laufen über
dieselbe Stelle – auch bei bestehenden Policen anderer Anbieter.
Insolvenzverfahren sind der häufigste Auslöser von D&O-Schäden
Ein Insolvenzverwalter ist verpflichtet, Ansprüche gegen die
Geschäftsleitung zu prüfen. Er tut es professionell, mit Zugriff auf
alle Unterlagen – und mit einem Zeithorizont, in dem sich jede
verspätete Zahlung rekonstruieren lässt. Die Zahl der Verfahren in
Deutschland steigt seit 2022 wieder deutlich.
Unternehmensinsolvenzen in Deutschland, Zahl der Verfahren je Jahr.
Quellen: Statistisches Bundesamt, Allianz Research; Werte für 2025 und
2026 sind Prognosen.
Die Strecke dauert etwa eine Minute. Sie erhalten keine automatische
Berechnung, sondern ein von Hand geprüftes Angebot – innerhalb von 48
Stunden.
Schritt 1 von 425 %
Experten für D&O-Versicherung
D&O-Versicherung mit Rockenfeller & Pflüger, der führenden Allianz-Sozietät
Eine D&O-Versicherung ist mit der Unterschrift nicht erledigt.
Welche Deckung passt, entscheidet sich an Gesellschaftsform,
Organkreis und Branche – und daran, was in den Bedingungen
tatsächlich steht.
Wir arbeiten seit über 40 Jahren mit Geschäftsleitungen im
Mittelstand. Bestehende Verträge zur D&O-Versicherung prüfen wir
auch dann, wenn sie nicht über uns abgeschlossen wurden, und
benennen die Grenzen der Deckung vor dem Abschluss statt im
Schadenfall.
Von der Ausschreibung bis zur Schadenbegleitung bleibt für Ihre
D&O-Versicherung dieselbe Person zuständig. Von Weissach aus
betreuen wir rund 20.000 Kunden aus Industrie,
Familienunternehmen und Dienstleistung –
mehr über die Sozietät.
Von Familienbetrieben bis zu international tätigen Industrieunternehmen: Rund 20.000 Kunden vertrauen der Sozietät Rockenfeller & Pflüger – viele davon in Haftungsfragen der Geschäftsleitung.
Antworten auf die Fragen, die in Erstgesprächen am häufigsten
vorkommen – zur D&O-Versicherung, zu uns als Sozietät und zum
Umgang mit Ihren Angaben. Zu Detailfragen rufen Sie am besten direkt
an – Haftung lässt sich selten in einem Absatz abschließend klären.
Die Haftung hängt nicht an der Größe des Unternehmens,
sondern am Amt. Wer als Geschäftsführer bestellt ist, haftet
nach § 43 GmbHG unbeschränkt – in der Gesellschaft mit drei
Mitarbeitenden genauso wie im Konzern.
Der Unterschied liegt nur in der Summe: Kleine
Gesellschaften versichern häufig ein bis drei Millionen
Euro, größere deutlich mehr. Sinnvoll ist der Schutz
deshalb ab der ersten Bestellung, nicht ab einer bestimmten
Bilanzsumme.
Der Beitrag richtet sich nach Versicherungssumme, Branche,
Bilanzsumme, Gesellschaftsform und der Zahl der versicherten
Organe. Für kleine und mittlere Gesellschaften liegen
Jahresbeiträge häufig im unteren vierstelligen Bereich.
Eine seriöse Zahl nennt Ihnen niemand ohne Kennzahlen. Was
wir zusagen können: Sie erhalten den Beitrag zusammen mit
dem Deckungsvergleich, damit erkennbar ist, wofür Sie
zahlen.
Bei der Innenhaftung verlangt die eigene Gesellschaft Schadenersatz – gestützt auf § 43 Abs. 2 GmbHG oder § 93 Abs. 2 AktG. In der Praxis machen diese Ansprüche häufig ein Insolvenzverwalter oder ein neuer Gesellschafterkreis geltend.
Bei der Außenhaftung greifen Dritte direkt auf das Organ zu, etwa das Finanzamt nach § 69 AO für nicht abgeführte Steuern oder Sozialversicherungsträger für vorenthaltene Beiträge. Die D&O-Versicherung ist auf beide Richtungen ausgelegt; wie weit die Deckung der Außenhaftung reicht, regeln die Bedingungen im Einzelnen.
Nach § 93 Abs. 1 Satz 2 AktG – für GmbH-Geschäftsführer entsprechend angewandt – liegt keine Pflichtverletzung vor, wenn eine unternehmerische Entscheidung auf angemessener Informationsgrundlage, ohne Eigeninteresse und zum Wohl der Gesellschaft getroffen wurde.
Das muss im Streitfall das Organ selbst darlegen. Eine sorgfältige Dokumentation erleichtert deshalb auch der D&O-Versicherung die Abwehr unberechtigter Ansprüche. Wie das in der Praxis aussieht, zeigt unser
Beitrag zur Business Judgement Rule.
Für Vorstände einer Aktiengesellschaft ja: § 93 Abs. 2 Satz 3 AktG schreibt einen Selbstbehalt von mindestens 10 % des Schadens vor. Die Obergrenze darf nicht unter dem Eineinhalbfachen der festen jährlichen Vergütung liegen.
Für GmbH-Geschäftsführer und Aufsichtsräte gilt diese Pflicht nicht, ein Selbstbehalt kann aber vertraglich vereinbart sein. Den gesetzlichen Selbstbehalt können Vorstände über eine eigene Selbstbehaltversicherung absichern, die sie privat abschließen und bezahlen.
Versichert sind in der Regel nicht einzelne Namen, sondern alle gegenwärtigen, ehemaligen und künftigen Organe der Gesellschaft. Neu bestellte Geschäftsführer fallen damit ohne gesonderte Meldung unter den Vertrag.
Tochtergesellschaften sind meist eingeschlossen, soweit die Muttergesellschaft mehrheitlich beteiligt ist. Für neu erworbene oder gegründete Töchter sehen viele Bedingungen Schwellenwerte und Meldefristen vor – diese Grenzen prüfen wir bei jeder Unternehmensgruppe mit.
Ansprüche verjähren regelmäßig erst fünf Jahre nach der
Pflichtverletzung, bei Aktiengesellschaften unter Umständen
später. Ob die Police dann noch greift, entscheidet die
Nachmeldefrist.
Firmen-D&O: Die Frist gilt für die Police – kündigt das Unternehmen, endet sie.
Persönliche D&O: Die Deckung gehört Ihnen und läuft unabhängig weiter.
Bei der Firmen-D&O ist die Gesellschaft
Versicherungsnehmerin und zahlt den Beitrag; versichert sind
die Organe. Das ist der Regelfall – und genau dort entsteht
der Interessenkonflikt, wenn die Gesellschaft selbst gegen
Sie vorgeht.
Bei der
persönlichen D&O
sind Sie Versicherungsnehmer, versicherte Person und
Beitragszahler in einem. Niemand kann diese Police ohne Sie
kündigen oder ihre Summe verbrauchen.
ManagerProtect ist das Absicherungskonzept der Allianz Generalvertretung Rockenfeller & Pflüger in Weissach, der führenden Allianz-Sozietät. Wir haben die sieben Bausteine so zusammengestellt, dass sie für Geschäftsleitungen aufeinander abgestimmt sind.
Die Verträge schließen Sie mit der Allianz ab; Beratung, Angebot und Begleitung im Schadenfall laufen über uns –
mehr über die Sozietät.
Ja. Viele Gespräche beginnen mit einem bestehenden Vertrag. Wir sehen Bedingungen, Versicherungssumme, Ausschlüsse und Nachmeldefrist durch und benennen, wo wir Lücken sehen – auch wenn Sie am Ende beim bisherigen Anbieter bleiben.
Für die Prüfung genügen der Versicherungsschein und die zugehörigen Versicherungsbedingungen.
Wir verwenden sie ausschließlich, um Ihre Anfrage zu bearbeiten und ein Angebot zu erstellen. Unternehmen der Allianz Gruppe erhalten nur die dafür erforderlichen Angaben, soweit Sie ein Angebot wünschen.
Eine Weitergabe zu Werbezwecken an sonstige Dritte findet nicht statt, eine Übermittlung in Länder außerhalb der EU ist nicht vorgesehen. Anfragen ohne Vertragsabschluss löschen wir spätestens nach drei Jahren zum Ende des Kalenderjahres. Einzelheiten stehen in den
Datenschutzhinweisen.
Nicht durch uns. Wir antworten ausschließlich an die Kontaktdaten, die Sie im Formular angeben, und nehmen von uns aus keinen Kontakt zu Gesellschaftern, Aufsichtsgremien oder Kollegen auf.
Ob und wann das Unternehmen einbezogen wird, entscheiden Sie. Bei der persönlichen D&O-Versicherung, die Sie unabhängig von der Gesellschaft abschließen, ist das in der Regel gar nicht nötig.